


株式会社富士キメラ総研は、環境に対する意識の高まり、SDGsなどによって企業価値を向上する要素として認識され、近年採用が増えているバイオプラスチック(植物由来の原料を用いたプラスチック)の世界市場を調査し、その結果を「2020年 バイオケミカル・脱石油化学市場の現状と将来展望」にまとめました。
この調査ではバイオプラスチック18品目のほか、バイオプラスチックの原料にもなるバイオ化学品22品目、バイオプラスチックの添加剤3品目、原油や天然ガスを原料としない脱石化プラスチック3品目やバイオ燃料4品目のバイオケミカル・脱石油化学製品市場の現状を把握し、将来を予測しました。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「2020年 バイオケミカル・脱石油化学市場の現状と将来展望」をご購入の上、ご覧いただければ幸いです。
「2020年 バイオケミカル・脱石油化学市場の現状と将来展望」の全体サマリー
バイオケミカル・脱石油化学製品の世界市場
バイオプラスチックは、石油由来品と混合して使用されるケースもありますが、100%バイオ由来であることが付加価値として認められており、石油由来品と価格差がありながらも、採用する企業が増えています。また、これまで工業用で使われてきた酢酸セルロースも、原料がバイオマスということで見直されており、生分解性や海洋分解性を有するバイオプラスチックとしての採用が模索されています。
バイオ化学品は、グリセリンの規模が大きいです。グリセリンはバイオディーゼルの副産物として生産されており、2020年は燃料需要減少によりグリセリンの生産量も減少し市場は縮小するとみられます。一方、バイオプラスチック向けでPDO、バイオエチレン、バイオMEGなどが拡大していくとみられます。
添加剤は、バイオプラスチックの性能を向上させるものです。バイオ由来であることや生分解性などはポリマーだけでなく添加剤にも求められていることから、バイオプラスチックの需要増加により市場が拡大しています。
脱石化プラスチックは、廃プラスチックからリサイクル樹脂ペレットの生産するマテリアルリサイクルプラスチックの規模が大きいです。中国ではマテリアルリサイクルプラスチックの用途開拓が進んでおり、欧州ではプラスチック製容器・包装材料へのマテリアルリサイクルプラスチックの使用を義務化する法律が制定されており、今後の市場拡大が予想されます。
バイオ燃料は、各国のバイオ原料利用政策の後押しもあり拡大してきましたが、2020年はガソリン自体の需要が減少しており、ガソリンに混合して使用されるバイオ燃料市場も縮小するとみられます。ガソリンとの混合比率の上昇による需要増加も期待できますが、長期的にはEVなど環境自動車の普及や低燃費化の進展により、伸びは緩やかとみられます。
◆注目個別市場サマリー
1.バイオプラスチックの世界市場
|
2019年 |
2023年予測 |
2019年比 |
|
265.2万トン |
310.7万トン |
117.2% |
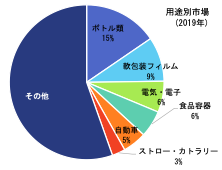
バイオプラスチックは性能や加工技術の向上、積極的に環境対応を進める企業の増加により、容器・包装などで採用が着実に増えており、市場は拡大しています。特にPLAやバイオPEなどが国内外で採用が進んでおり、海洋汚染問題などが注目されることでバイオPBSやバイオPBATなど生分解性プラスチックのニーズが高まっています。
2020年はPLAやバイオPE、バイオPETなどは拡大しますが、新型コロナウイルス感染症の影響により自動車で採用が進んだバイオプラスチックの需要が落ち込んでおり、市場はわずかながら縮小が予想されます。2021年以降はメーカーの生産能力増強、バイオプラスチックの採用増加により、堅調な拡大が続くとみられます。
用途別では、ボトル類の比率がもっとも大きく、飲料用ボトルなどでバイオPETの採用が進んでいます。次いで大きいのが軟包装フィルムで、レジ袋が多くバイオPEやでんぷん系が使用されます。世界的にレジ袋の有料化が進んでおり、販売されるレジ袋もバイオプラスチックが使用されることが多いです。
食品容器やストロー・カトラリーはPLAの採用が多いです。特にストロー・カトラリーでは生分解素材ニーズが強く、ポリマーだけではなく添加剤も含めた生分解性が要求されています。
自動車は塗料や各種部品、内外装材と幅広くバイオプラスチックが採用されており、PTTとバイオPETは環境対応を目的に一部の高級車で内装材として、バイオPAは燃料ホースやラジエータータンクなどで採用されます。
2.PLAの世界市場
|
2019年 |
2023年予測 |
2019年比 |
|
19.3万トン |
37.2万トン |
192.7% |
PLAはバイオプラスチック市場をけん引しています。ポリマー価格は汎用樹脂レベルに近づいており、近年では脱プラスチックニーズの高まりから需要が増加し、供給が追い付いていません。今後参入メーカーの生産能力増強や新規メーカーの参入も予想されるため、2020年以降も二桁成長が予想されます。
主な用途は食品容器であり、PETやOPS(二軸延伸ポリスチレン)の代替としてサラダやフルーツの透明容器で使用されています。このほか、ストロー・カトラリー、軟包装フィルムなどで採用が進んでいます。
3.バイオPEの世界市場
|
2019年 |
2023年予測 |
2019年比 |
|
16.0万トン |
21.0万トン |
131.3% |
バイオPEは2011年に生産が開始され、レジ袋など軟包装フィルムやボトル類で採用され市場が拡大しています。2018年頃より海洋汚染問題などを契機として、プラスチックの環境対応ニーズが高まっており、レジ袋などで積極的に採用する企業が増えています。特に2020年は、新型コロナウイルス感染症の影響から、エコバックではなく使い捨てのレジ袋を推奨するケースもみられ、市場は拡大しています。
PEは最も大量に生産される汎用樹脂であり、機能性よりも価格が重視されています。石化由来品に比べバイオPEは高価格となりますが、近年では100%バイオ由来であることが付加価値として認められ、採用企業も増えています。また、現状ではバイオエタノールを原料に生産されていますが、今後分解油を原料としたバイオPEの投入も予想され、生産量増加が期待されることから、市場が拡大していくとみられます。
4.バイオPET・PEFの世界市場
|
2019年 |
2023年予測 |
2019年比 |
|
53.0万トン |
67.3万トン |
127.0% |
バイオPET市場は飲料用を中心としたボトル類の比率が高く、このほかにも食品容器や軟包装フィルムなどでも一定の需要があります。また、規模は小さいが繊維としての需要も増えており、衣類や自動車内装材として採用が増加するとみられます。
なお、ボトル類では、環境対応としてバイオPETだけでなくリサイクルPETを選択するケースも増えています。しかし、ほかの用途においてもバイオPET需要は着実に増えており、今後も安定した市場拡大が見込まれます。
PEFは現状、サンプルベースの出荷であり、本格的な展開は2024年以降になるとみられます。100%バイオ由来でPETよりもバリア性に優れており、ボトル類やフィルムでの採用が想定されています。
5.バイオPAの世界市場
|
2019年 |
2023年予測 |
2019年比 |
|
4.8万トン |
5.2万トン |
108.3% |
これまでPAの高機能品として展開されていましたが、近年は環境対応ニーズの高まりから、バイオ由来品としても評価されています。燃料ホースやラジエータータンクなど自動車部品向けで安定した需要がありますが、2020年は自動車生産台数の落ち込みにより市場は縮小するとみられます。現状ではバイオPA11が耐油性の高さから採用が進んでいますが、バイオPA610やほかのバイオPAの増加も期待され、市場は拡大していくとみられます。
6.PDOの世界市場
|
2019年 |
2023年予測 |
2019年比 |
|
60.0万トン |
64.9万トン |
108.2% |
PDOは従来石油由来品が使用されていましたが、大量生産・低価格化が可能なことから、すでにバイオ由来品へのシフトが完了しています。
主な用途は、PTT繊維やウレタン原料、化粧品添加剤です。PTTは形状の安定性や回復性に優れ、カーテンやカーペットなど繊維としての需要が拡大しています。ウレタン原料はバイオ由来のポリオールとして差別化が進められています。また、化粧品添加剤ではPG(プロピレングリコール)などの代替として需要を獲得しています。
2020年は新型コロナウイルス感染症の影響で主用途の需要が減少しているため、市場は縮小するとみられますが、中国メーカーの参入による生産量の増加とPTT繊維向けの好調により、市場は拡大していくとみられます。
【参考】本記事で使用した「2020年 バイオケミカル・脱石油化学市場の現状と将来展望」に掲載している調査対象市場
バイオプラスチック
- PE(ポリエチレン)
- PP(ポリプロピレン)
- PET(ポリエチレンテレフタレート)・PEF(ポリエチレンフラノエート)
- PTT(ポリトリメチレンテレフタレート)
- PA(ポリアミド)
- イソソルバイドPC(ポリカーボネート)
- SAP(高吸水性樹脂)
- PU(ポリウレタン)
- エポキシ
- PLA(ポリ乳酸)
- PBS(ポリブチレンサクシネート)
- PHBH(3-ヒドロキシブチレート-co-3-ヒドロキシヘキサノエート重合体)
- PBAT(ポリブチレンアジペートテレフタレート)
- フラン樹脂
- 酢酸セルロース
- でんぷん系
- でんぷん系(ガスバリア)
- トチュウエラストマー
バイオ化学品
- エチレン
- プロピレン
- ブタジエン
- イソプレン
- MEG(モノエチレングリコール)
- グリセリン
- IPA(イソプロピルアルコール)
- PDO(1,3-プロパンジオール)
- エピクロルヒドリン
- アクリル酸
- MMA(メタクリル酸メチル)
- 1,3-BDO(ブチレングリコール)
- 1,4-BDO(ブタンジオール)
- コハク酸
- アスパラギン酸
- フルフラール
- HMF(5-ヒドロキシメチルフルフラール)
- イタコン酸
- フェノール
- BTX(ベンゼン・トルエン・キシレン)・FDCA(2,5-フランジカルボン酸)
- セバシン酸
- ファルネセン
添加剤
- バイオマス可塑剤・改質剤
- 生分解性添加剤
- CNF(セルロースナノファイバー)
脱石化プラスチック
- CO2由来PC
- ケミカルリサイクルプラスチック
- マテリアルリサイクルプラスチック
バイオ燃料
- バイオエタノール
- バイオディーゼル
- バイオジェット燃料
- バイオガス
◆本記事は「2020年 バイオケミカル・脱石油化学市場の現状と将来展望」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの目次や調査サマリーなど詳細はこちらでご確認いただけます。