


株式会社富士経済は、リチウムイオン電池(LiB)の原材料コスト高騰などの課題がある中、資源高騰へのリスクヘッジに加え、寒冷地での動作や急速充電などの利点で普及が期待されるナトリウムイオン電池(SiB)の世界市場を調査しました。その結果を「2026 ナトリウムイオン電池関連技術・市場の全貌」にまとめました。
この調査では、ナトリウムイオン電池の最新動向や将来性を、現状需要の大部分を占める中国とその他地域に分けてまとめ、材料の採用用途、鉛蓄電池やLiBとのすみ分けなどについても明らかにしました。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「2026 ナトリウムイオン電池関連技術・市場の全貌」をご購入の上、ご覧いただければ幸いです。
◆「2026 ナトリウムイオン電池関連技術・市場の全貌」の全体サマリー
ナトリウムイオン電池の世界市場
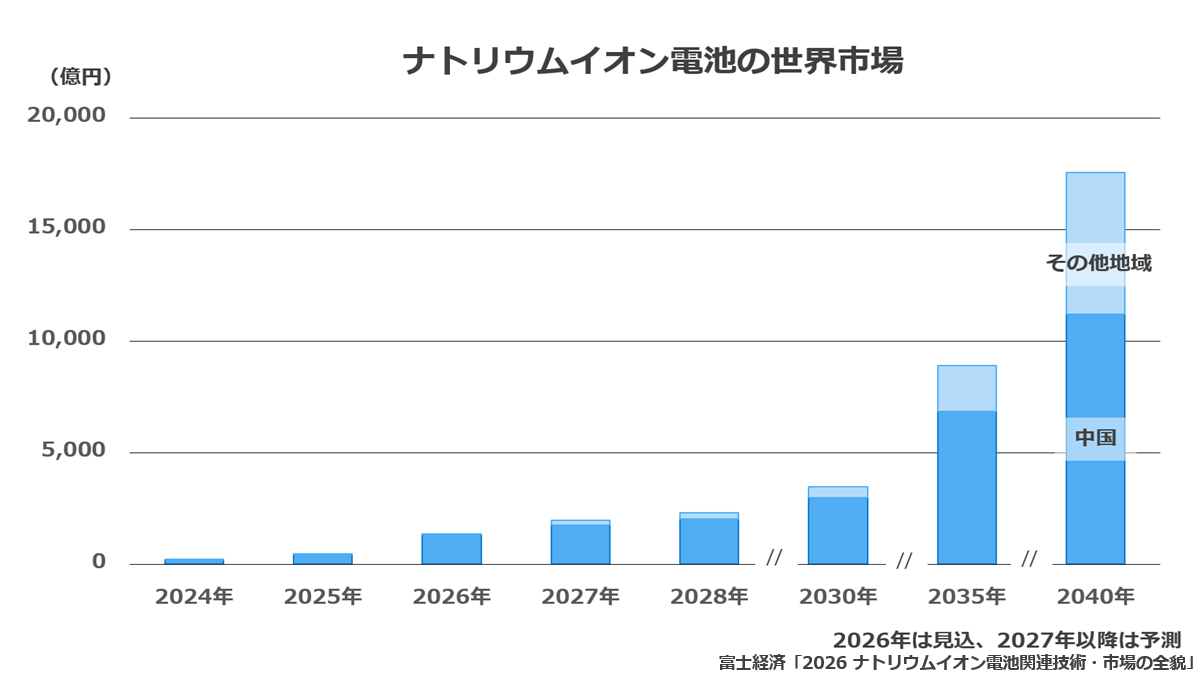
ナトリウムイオン電池(SiB)は、レアメタルフリーの電池設計が可能であり、資源価格の変動に対するリスクヘッジとしての役割が期待されています。加えて、低温特性の高さや、ライフサイクルコストの低減といったメリットもあり徐々に採用が増えています。2026年以降リチウムの資源価格が高騰し、電池メーカーを中心にSiBの実用化や普及に向けた動きが活発化している中、市場は前年比約3.1倍の1,347億円が見込まれます。今後もESS(定置用蓄電池)向けやモビリティ用の始動用・補機用電池向けを中心に、2040年の市場は1.7兆円を超えると予測されます。
ESS向けは実証プロジェクトを中心に導入が進んでいます。リチウムイオン電池(LiB)と比較して体積エネルギー密度は劣りますが、ライフサイクルコストが優れる点から屋外設置や大規模案件での導入拡大が期待されます。乗用車などモビリティ向けは、中国での始動用・補機用電池の普及などで2026年以降市場が拡大していくと予想されます。
現状、中国を中心に開発・生産が進められ、市場のほとんどを占めています。乗用車、商用車、電動二輪車でSiB搭載モデルの販売が開始され、2026年半ば以降、小型EVの量産モデル投入が複数発表されています。始動用・補機用電池では、すでに鉛蓄電池からSiBへの交換が増えつつあります。また、中国政府による計算能力施設(データセンターなど)への蓄電システムの設置の奨励などにより、系統用やAIデータセンター向けバックアップ電源において、SiB導入がさらに加速するとみられます。
中国以外の地域の市場は現状小さいですが、日本や北米、欧州などで資源・材料調達リスクの回避を目的に開発プロジェクトが進んでおり、特に欧州で積極的な動きがみられます。日本では、ESS用途や民生用途での普及が期待されます。
【参考】本記事で使用した「2026 ナトリウムイオン電池関連技術・市場の全貌」に掲載している調査対象市場
電池
- ナトリウムイオン電池
正極活物質分類
- 層状酸化物系
- ポリアニオン系
アプリケーション分類
- xEV駆動用
- 始動用/補機用
- 電動二輪/三輪
- 産業車両
- ESS
- 電動工具/民生機器
- その他
材料メーカー事例編
- 5社
セルメーカー事例編
- 4社
◆本記事は「2026 ナトリウムイオン電池関連技術・市場の全貌」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの目次や調査サマリーなど詳細はこちらでご確認いただけます。