


株式会社富士キメラ総研は、原油・ナフサなどの供給不安や価格高騰でデバイスや部材への影響が予想される一方、新たなフォルダブルスマートフォンの発売やスマートグラスの需要増加が期待される、ディスプレイデバイスと関連部材の世界市場を調査しました。その結果を「2026 ディスプレイ関連市場の現状と将来展望」にまとめました。
この調査では、ディスプレイデバイス10品目、関連部材21品目について現状を明らかにし、将来を展望しました。また、TVやPCモニター、スマートフォン、車載ディスプレイといった主要なアプリケーション別の採用動向を捉えました。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「2026 ディスプレイ関連市場の現状と将来展望」をご購入の上、ご覧いただければ幸いです。
◆「2026 ディスプレイ関連市場の現状と将来展望」の全体サマリー
1.ディスプレイデバイスの世界市場
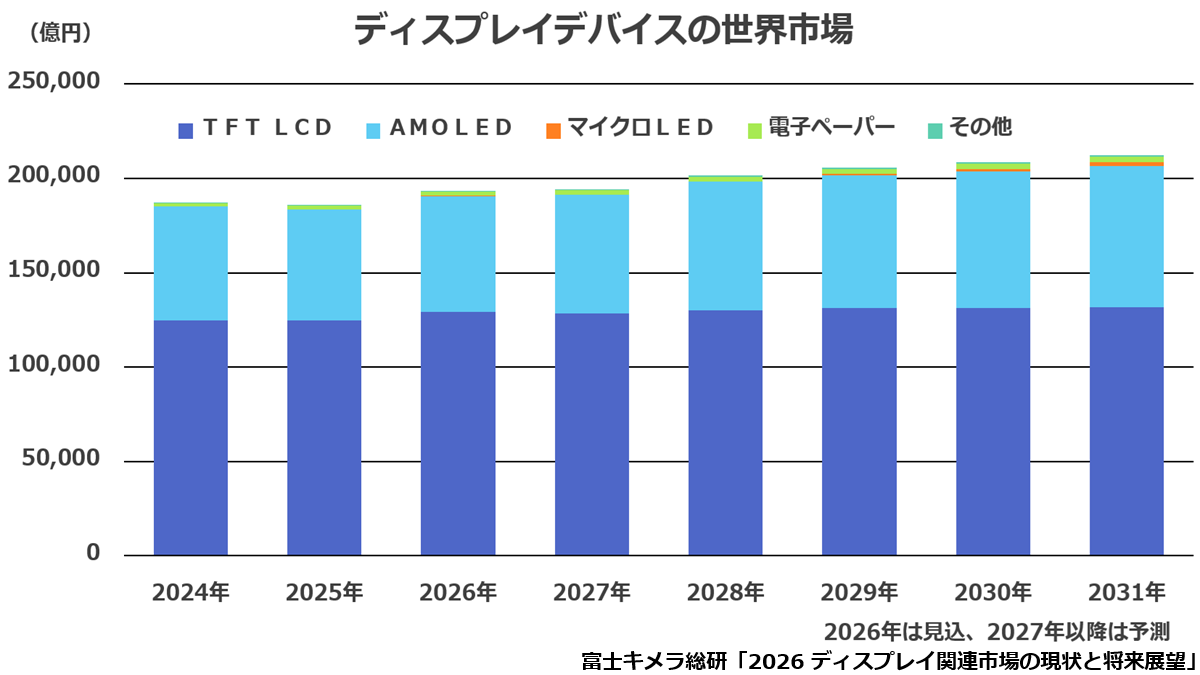
TVやPCモニターなど様々な用途で汎用的に使用されるTFT LCDが市場の7割弱を占めています。AMOLEDではスマートフォン向けで使用が多いRGB蒸着リジッドOLED、RGB蒸着プラスチックOLEDの市場が大きいです。
2025年は、中国におけるエコ家電買い替えの補助金政策の継続や、「Windows 10」のサポート終了に伴うIT機器の買い替え需要の高まり、TVの平均パネルサイズ上昇がみられましたが、スマートフォンを中心としたAMOLEDの価格下落の影響が大きく、市場は前年比でやや縮小しました。
2026年は、TVやPCモニターのパネルサイズ上昇が続く予想とみられます。また、Appleによるフォルダブルスマートフォンの投入が予定されていることから、RGB蒸着フォルダブルOLEDの大きな伸びが予想されます。さらに、ディスプレイ搭載モデルの投入などでスマートグラスが伸びていることから、マイクロOLEDやLCOS、マイクロLEDといったマイクロディスプレイの採用増加が予想されます。一方、部材価格高騰による市場への影響が注視されます。AIデータセンターの設備投資の活発化で半導体やPCB(プリント基板)の価格が急騰しており、スマートフォンやノートPC、タブレット端末などの製品は影響を受けるとみられ、RGB蒸着リジッドOLEDやRGB蒸着プラスチックOLEDは低調な動きが予想されます。
2031年は、2025年比14.2%増の市場拡大が予想されます。TVの平均パネルサイズの上昇は継続するとみられるほか、G8.7 OLED生産ラインの本格稼働を背景に、IT機器や車載向けでOLEDの採用進展が期待されます。マイクロLEDは、スマートグラスやスマートウォッチなどの小型デバイス向けで採用が増加し、2029年以降には車載や一部TVなど大型デバイスへの採用も予想されます。さらに、店舗や公共施設における省人化や運用コストの削減需要を背景に、電子棚札やパブリック・サイネージモニター向け電子ペーパーの高成長が市場拡大に寄与するとみられます。
2.ディスプレイ関連部材21品目の世界市場

2026年は、TV、ノートPCやタブレット端末などのディスプレイ需要などを背景に、ディスプレイ共通関連部材、LCD関連部材、OLED関連部材のいずれも拡大が予想されます。また、原油・ナフサなどの価格高騰を受け、値上げも市場に影響するとみられます。
2031年に向けては、TVの平均パネルサイズの上昇や、IT機器・車載向けOLEDの採用増加、フォルダブルスマートフォンの普及などを背景に、緩やかな拡大が続くとみられます。
なお、ディスプレイ関連部材の中国国産化により低価格化が進んでいます。特に、LCD関連材料では先行して中国メーカーが国産部材を採用しており、偏光板などのコア部材においても中国国産化率が高くなっています。今後は、フォルダブル用ハードコートフィルムなどのOLED関連材料においても、中国メーカー向けで中国部材メーカーのシェアが上昇していくとみられます。ただし、高い品質要求や技術障壁・特許障壁により中国部材メーカーの参入ハードルが高いケースなどは、今後も日本や韓国部材メーカーの採用が継続するとみられ、日本部材メーカーは高付加価値製品の開発・販売に注力すると予想されます。
◆注目個別市場サマリー
1.電子ペーパー【ディスプレイデバイス】

視認性に優れた反射型表示デバイスであり、小売店舗で価格表示などに使用される電子棚札用途が大半を占めます。ほかにも、電子書籍リーダーやパブリック・サイネージモニターなどにも使用されています。
電子棚札は、人手不足を背景とした省人化ニーズを取り込み、欧州や米国、中国、日本を中心に家電量販店、ホームセンターやスーパーマーケットなどでの導入が加速しています。今後は新規採用に加え、日本国内で5年おき、海外で6年から7年おきに発生する定期的なリプレース需要が継続的な市場拡大を後押しするとみられます。
電子書籍リーダーは、欧州の需要がメインであり、タブレット端末が好まれる日本国内では需要が小さいです。2024年はコロナ禍以降の在宅読書需要が続いたほか、2025年にはフルカラー製品の普及で出荷量が増加しました。今後は既存ユーザーの買い替えとフルカラー大型製品の登場により、微増推移が予想されます。
パブリック・サイネージモニターは、紙のポスターや液晶(LCD)サイネージの代替として、屋内外の広告や交通機関の案内表示などに採用されています。表示の書き換え時以外は電力を消費しない省電力性が、運用コスト削減ニーズを捉えています。将来的には堅調な需要の増加とパネルの大型化に伴う単価上昇が、市場拡大に寄与するとみられます。
2.フレキシブルガラス【ディスプレイ関連部材】

主に、フォルダブルスマートフォン向けのRGB蒸着OLEDのカバー材料として採用されており、端末需要に大きく左右されます。
2025年は、フォルダブルスマートフォンの普及に伴い市場は拡大しました。また、上位端末メーカーがフレキシブルガラスを採用しているのに加え、中国端末メーカーの出荷量増加、従来のCPI(無色透明ポリイミド)からガラスへ採用を切り替えるケースもみられました。
2026年下期には、Appleがフォルダブルスマートフォンを発売するとみられ、高級感のあるデザイン性やコスト面で優位性の高いフレキシブルガラスを採用する可能性が高く、市場拡大への寄与が予想されます。
【参考】本記事で使用した「2026 ディスプレイ関連市場の現状と将来展望」に掲載している調査対象市場
ディスプレイデバイス
TFT LCD
AMOLED
- W-OLED
- QD-OLED
- RGB蒸着リジッドOLED
- RGB蒸着プラスチックOLED
- RGB蒸着フォルダブルOLED
その他
- マイクロOLED
- LCOS
- マイクロLED
- 電子ペーパー
ディスプレイ関連部材
ディスプレイ共通関連部材
- ガラス基板
- 表面処理フィルム
- カラーレジスト
- ブラックレジスト
- ACF
- OCR
- ハイバリアフィルム
LCD関連部材
- 配向膜材料
- シール剤
- 偏光板
- 偏光板保護フィルム/位相差フィルム
- QDシート/QD拡散板
OLED関連部材
- フォルダブル用ハードコートフィルム
- フレキシブルガラス
- 円偏光板
- 円偏光板保護フィルム/位相差フィルム
- Y-OCTA用オーバーコート剤
- OLED用封止材
- 蒸着型発光材料
- TFT基板用PIワニス
- OLED用バンク材/平坦化材料
◆本記事は「2026 ディスプレイ関連市場の現状と将来展望」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの目次や調査サマリーなど詳細はこちらでご確認いただけます。