


株式会社富士キメラ総研は、交通事故の低減や渋滞改善のために自動運転レベルが高度化する中、2026年は自動運転レベル2が主流ですが、ハンズオフや自動車線変更などが可能なレベル2+の普及も進む自動運転車の世界市場を調査しました。その結果を「2026 自動運転・AIカー市場の将来展望」にまとめました。
この調査では、自動運転車市場をレベル別・エリア別で捉えるとともに、自動運転制御製品6品目、自動運転関連半導体3品目、自動運転関連通信デバイス5品目、センシングデバイス8品目、その他関連製品3品目の市場を把握し、自動運転・AIカー市場の将来を展望しました。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「2026 自動運転・AIカー市場の将来展望」をご購入の上、ご覧いただければ幸いです。
◆「2026 自動運転・AIカー市場の将来展望」の全体サマリー
1.自動運転車レベル2以上の生産台数
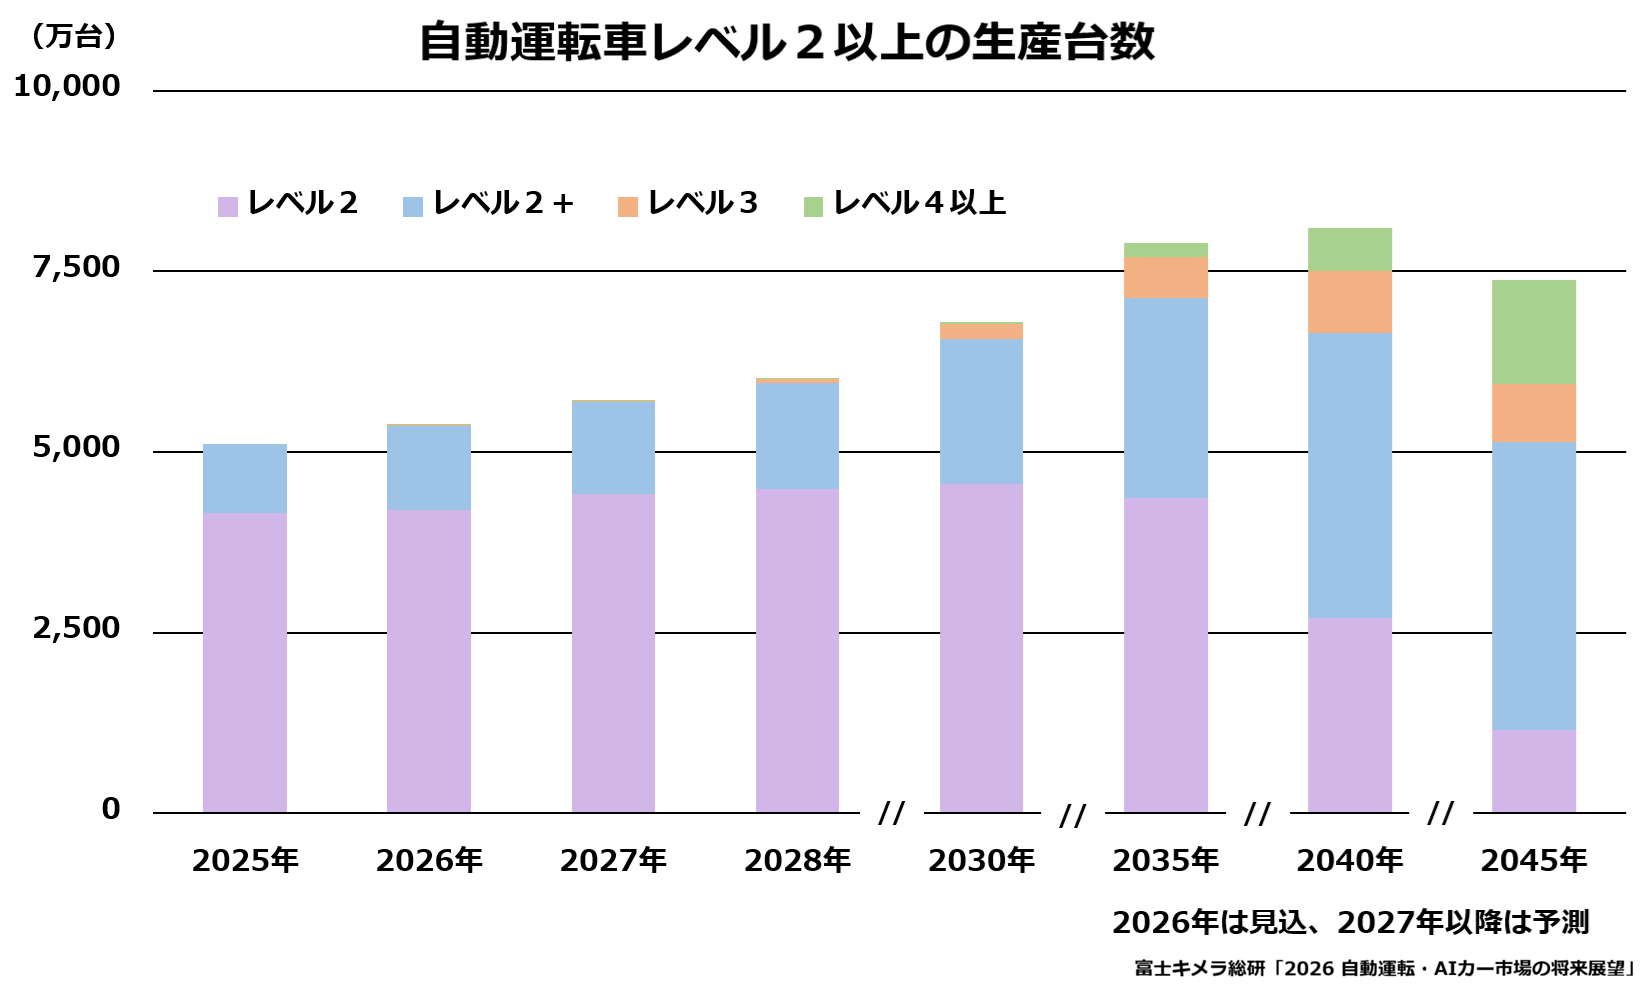
2026年は、ドライバーが主体でありつつシステムが操舵や加減速を担うレベル2が4,190万台になると見込まれます。また、一定の条件下でハンドルから手を離せる「ハンズオフ」や自動車線変更が可能なレベル2+の普及が急伸するとみられます。一方で、システムが主体となるレベル3以上は、高額なコストや事故時の責任の所在といった課題により限定的です。ただし、商用車では、米国や中国においてレベル4以上のロボタクシーのサービスが開始され、特定のエリアや用途から本格的な市場形成が始まるとみられます。
2035年頃からは、レベル4以上の商用車の導入が本格化するとみられます。乗用車でもレベル3をスキップしてレベル4を実現する動きがあることなどから、2045年にはレベル4以上の車両台数がレベル3を上回り、より高度な自動運転車の普及が本格化すると予想されます。
2.自動運転車エリア別生産台数(レベル3以上)
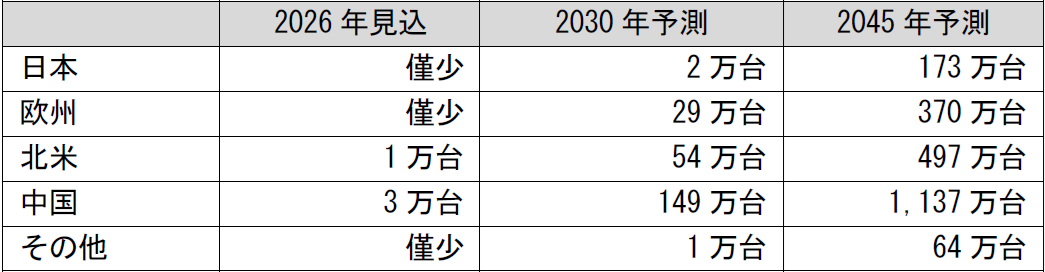
自動運転レベル3以上の車両市場は、システムが主体となって運転を行う高度な自動化を実現する領域です。
2026年の市場は、中国で3万台、北米で1万台が見込まれます。中国では国策によるEVシフトや中国自動車メーカーの台頭に伴い、圧倒的な開発スピードと激しい価格競争の中で、高いパフォーマンスを備えたシステム設計を実現しています。一部の消費者もレベル2+やレベル3相当の高度な自動運転支援機能の搭載を新車の価値として重視し、他地域を上回るペースで導入が進んでいます。一方、北米は最先端のADAS機能や自動運転技術がいち早く社会実装されてきたものの、レベル3以上の完全な普及に向けては、安全性や事故時の責任の所在、各州や連邦政府の規制対応などを慎重に議論している段階です。
今後の市場は、2045年に中国で1,137万台、北米で497万台、欧州で370万台、日本で173万台と、世界全体で大幅な拡大が予測されます。中国では、政府によるスマートシティや路車協調インフラ(5G-V2X)への巨額投資と連動する形で、自家用車におけるレベル2+/3の標準化と、特定都市部におけるレベル4のロボタクシーの実用化が加速するとみられます。また、北米ではロボタクシーや長距離トラックなどのビジネス領域からレベル4の社会実装が先行すると予想されます。
◆注目個別市場サマリー
1.ADAS/ADS-DCU/ビークルコンピューター

車両に搭載される複数のセンサー情報や車内外の通信、車両制御情報を統合し、運転支援および自動運転機能を集中的に制御・管理するECUを対象とします。従来は、運転支援機能を個別のECUで実装する構成が中心でしたが、近年は中央集権型へと移行しており、車両の高度な自動運転を実現するための核となります。
2026年の市場は、レベル2以上の運転支援機能の採用増加によって、ADAS-ECUの伸びが予想されます。また、自動運転機能が高度になるほど1台当たりの搭載コストが高まるため、ADS-DCUやビークルコンピューターも大きく伸びています。特に、中国では、EV普及政策やスマートコネクテッド車両に関する制度整備を背景に、レベル2+以上の普及が他国に先行して進んでおり、市場拡大をけん引しています。
今後は、車両安全規制の強化やADASの標準装備化、SDV(Software Defined Vehicle)化の進展、車両E/Eアーキテクチャーの集約化によって、市場拡大が予想されます。ただし、先進地域での高度化と、その他地域でのコスト重視のシンプルなADASの普及が並行するため、ADAS/ADS-DCUの伸びは地域間で異なる動きになるとみられます。
2.車載Ethernet

ケーブル側のアナログ信号とマイコン側のデジタル信号の変換を担うEthernet PHY(Physical Layer)を対象とします。車載Ethernetは、車載コンピューターやセンサー、カメラなどを高速でつなぐネットワーク技術です。
2026年の市場は、ハンズオフ機能と中央集権型処理を備えたレベル2+車両の普及により、530億円が見込まれます。高度な運転支援には複数のカメラやセンサーからの膨大な情報を束ねる必要があるため、より高速な通信規格の採用が増えています。
今後は、車両の制御機能を一つに集約するE/Eアーキテクチャーの中央集権化が進むことで需要がさらに高まり、特に、自動運転レベル3以上ではシステムが運転を担うため、高度な自動運転を実現するための不可欠な基幹インフラとして、需要が高まるとみられます。
3.車載LIDAR

レーザー光を照射して周囲にある物体の形状や距離、反射の強さを測定するセンサーである車載用LIDARを対象とします。障害物検知や安全性を高めるため、カメラやレーダーでは判別が難しい夜間や逆光時、無地の物体なども正確に捉えることができます。
2026年の市場は、中国の自動車メーカーによるレベル2+のEV向けへの搭載増加や、それに伴う量産化が進むことで、市場拡大が予想されます。欧米や日本においても、一部の高級車やレベル3の実証車両、限定商用車向けで採用がみられます。
今後も中国の自動車メーカーによる幅広い車種への搭載が市場拡大をけん引するとみられます。レベル別では、レベル2+ではハンズオフや前方障害物検知の信頼性向上、夜間や逆光時に特定のセンサーが機能しなくても他のセンサーやシステムで補完する冗長性確保を目的に、車両台数の増加に伴って伸びています。また、レベル3では高価格帯の長距離LIDARの採用が、レベル4以上ではロボタクシーやロボシャトル、港湾・物流・鉱山など限定的なエリアから採用が始まり、伸長が予想されます。なお、将来的にカメラやAIの技術が向上しても、安全を確保するための補完的な役割として、LIDARの重要性は継続するとみられます。
【参考】本記事で使用した「2026 自動運転・AIカー市場の将来展望」に掲載している調査対象市場
自動車の自動運転レベル
- レベル0:手動運転
- レベル1:運転支援機能
- レベル2:部分的自動運転
- レベル2+:部分的自動運転+α
- レベル3:条件付き自動運転
- レベル4:高度自動運転
- レベル5:完全自動運転
関連製品
自動運転制御製品
- ADAS/ADS-DCU/ビークルコンピューター
- ゾーン型ボディコントローラー
- コックピットドメインコントローラー
- ステアバイワイヤシステム
- テレマティクスコントロールユニット
- ブレーキバイワイヤシステム
自動運転関連半導体
- SoC/AIプロセッサー
- DRAM
- NAND
自動運転関連通信デバイス
- セルラーモジュール
- GNSS
- Ethernet
- アンテナ
- C-V2X
センシングデバイス
- センシングカメラ
- サラウンドカメラ
- ミリ波レーダー
- 超音波センサー
- LIDAR
- 4Dミリ波レーダー
- 高精度ロケーター/IMU/慣性センサー
- ドライバーモニタリングシステム
その他
- ADSマーカー対応ランプ
- HD/ダイナミックマップ
- 車載バッテリー(電装機器用)
◆本記事は「2026 自動運転・AIカー市場の将来展望」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの目次や調査サマリーなど詳細はこちらでご確認いただけます。