


株式会社富士キメラ総研は、エンタープライズトランスフォーメーション領域およびデジタルトランスフォーメーション領域において必要不可欠な基盤として位置付けられているパブリッククラウドの市場を調査しました。その結果を「2019 クラウドコンピューティングの現状と将来展望 上巻」にまとめました。
この調査ではパブリッククラウド(SaaS(業種汎用型/業種特化型)、DaaS、IaaS/PaaS(仮想共有型/仮想専有型、物理専有型))の市場調査に加え、ホスティング、共同利用サービスの市場調査、インターネットリサーチによるユーザー調査によりメガクラウドサービスの現状を分析し、将来を予測しました。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「2019 クラウドコンピューティングの現状と将来展望 上巻」をご購入の上、ご覧いただければ幸いです。
「2019 クラウドコンピューティングの現状と将来展望 上巻」の全体サマリー
パブリッククラウド(SaaS、DaaS、IaaS、PaaS)の国内市場
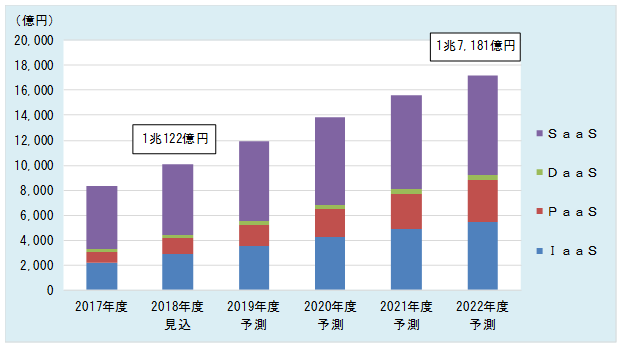
パブリッククラウド活用は一般化し、オンプレミス環境からの移行によって市場は急速に拡大しています。今後は、オンプレミス環境からの移行だけではなく、デジタルトランスフォーメーションの実現を目的としたパブリッククラウドの活用が進むとみられ、2022年度の市場は1兆7,181億円が予測されます。
パブリッククラウド市場をカテゴリー別にみると、これまではSaaS(業種汎用型/業種特化型)の伸びが著しかったですが、今後はIaaS/PaaS(仮想共有型/仮想専有型、物理専有型)の伸びが期待されます。IaaS/PaaSは、基幹系システムや情報系システムをオンプレミスからクラウドへ移行させたいというニーズが高まっているため好調です。今後は、デジタルトランスフォーメーションの実現に向け、AI/機械学習やIoT、データ分析基盤用途が伸びるとみられます。
SaaSは、低価格で導入できる点やインターネット回線があればエリアを問わず利用できる利便性、管理者の運用負担が少ない点などが評価され、中堅、中小企業を中心に導入が進み伸びています。近年は、大企業においてもクラウド活用が一般化していることから導入が進んでいます。今後は、基幹系システムやセキュリティ系システムにおいてスクラッチやパッケージからSaaSへの移行に加え、製造業や医療業などで運用管理負担やコストの低減を目的にSaaS導入の進展が期待されることから、伸びるとみられます。
DaaSは、これまでセキュリティ強化や端末の運用管理負担の低減などが新規導入目的の中心でしたが、近年、働き方改革の機運の高まりを受け、どこでも、どんなデバイスからでも働くことができる業務環境の実現を目的とした導入が進み伸びています。今後は、「Windows 7」のサポート終了による移行が活発化していき、このOS移行を契機にデスクトップ環境を見直す企業が増加するとみられ、伸びが予想されます。
◆注目個別市場サマリー
1.IaaS/PaaS(ベンダーカテゴリー別)の国内市場
| 2018年度見込 | 2022年度予測 | |
| メガクラウドベンダー※ | 2,569億円 | 5,952億円 |
| 外資系ベンダー | 984億円 | 2,065億円 |
| 国産コンピューター/SIベンダー/CIベンダー | 2,246億円 | 4,579億円 |
| 国産キャリア/サービスプロバイダー | 721億円 | 1,448億円 |
| 合 計 | 6,519億円 | 1兆4,043億円 |
※アマゾン ウェブ サービス ジャパン、グーグル・クラウド・ジャパン、日本マイクロソフトを対象とします
※市場はクラウドインテグレーション(コンサルティング/導入支援、運用サービス)を含みます
IaaS/PaaS市場は、メガクラウドベンダーがけん引しています。メガクラウドベンダーは、国内でも多数の企業が採用していることから伸びています。また、豊富なサービスラインアップに加えグローバルなニーズに合わせたサービスの拡充を進めていることから、今後のさらなる成長が期待されます。
外資系ベンダーでは、自社クラウドを提供しているベンダーはPaaSが中心となっている企業が多いです。自社クラウドを有していないベンダーは、外資系コンサルティング会社が中心となってクラウド関連案件のコンサルティング/導入支援を行っているケースが多いです。
国産コンピューター/SIベンダー/CIベンダーは、オンプレミス環境下における豊富な基幹系システム構築実績などインテグレーションにおける信頼性が高い点や、マルチクラウド対応などユーザーニーズに合わせた他社クラウド導入も対応可能な点が支持を得て伸びています。
国産キャリア/サービスプロバイダーは、自社の中核事業である通信/ネットワークサービスの付加価値向上を目的にクラウドサービスを展開しています。クラウドサービス自体がビジネスの中心となるケースは少なく、リソース提供が主になっています。
2.IaaS/PaaS(リソースタイプ別)の国内市場
| 2018年度見込 | 2022年度予測 | |
| 仮想共有型/仮想専有型IaaS/PaaS | 5,509億円 | 1兆1,429億円 |
| 物理専有型IaaS/PaaS | 1,011億円 | 2,615億円 |
| 合 計 | 6,519億円 | 1兆4,043億円 |
※市場はクラウドインテグレーション(コンサルティング/導入支援、運用サービス)を含みます
リソースタイプ別は、メガクラウドベンダーが中心となって提供している仮想共有型/仮想専有型IaaS/PaaSの利用が先行しており、同サービスが市場の大半を占めています。ソーシャルゲームプラットフォームをはじめとしたサービスプロバイダー向けの基盤としての導入が先行していましたが、近年はエンドユーザー向けの基盤としても利用が進んでいます。
物理専有型IaaS/PaaSは、仮想共有型/仮想専有型IaaS/PaaSでは対応できないシステムの基盤として注目されており、伸びています。従来は外資系ベンダーやコンピューターベンダーが中心となり提供を進めていましたが、ニーズ拡大に伴いメガクラウドベンダーも提供を開始したほか、キャリア/サービスプロバイダーにおいても一部注力しているベンダーが登場しており、今後好調に伸びていくとみられます。
【参考】本記事で使用した「2019 クラウドコンピューティングの現状と将来展望 上巻」に掲載している調査対象市場
パブリッククラウド
- SaaS
- 業種汎用型SaaS
- 業種特化型SaaS
- DaaS
- IaaS/PaaS
- 仮想共有型/仮想専有型IaaS/PaaS
- 物理専有型IaaS/PaaS
ホスティング
共同利用サービス
◆本記事は「2019 クラウドコンピューティングの現状と将来展望 上巻」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの必要な部分だけをご利用になりたい方は、こちらの市場調査データサービスでご確認いただけます。