


株式会社富士経済は、FIT制度を背景に太陽光発電を中心に導入が進む一方、FIT買取価格の引き下げや入札制度の範囲拡大、非FITによる自家消費案件の増加など、変革期を迎えている再生可能エネルギー発電システム関連の国内市場について調査し、その結果を「FIT・再生可能エネルギー発電関連システム・サービス市場/参入企業実態調査 2019」にまとめました。
この調査では、太陽光や風力、水力、バイオマス、地熱を利用する発電システム/関連機器・サービス市場を調査し、将来を予想しました。また、新規導入量が減少しつつある太陽光発電については今後の市場拡大が予想される関連サービスを調査し、注目事業者による「ポストFIT新ビジネス事例」についても整理しました。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「FIT・再生可能エネルギー発電関連システム・サービス市場/参入企業実態調査 2019」をご購入の上、ご覧いただければ幸いです。
「FIT・再生可能エネルギー発電関連システム・サービス市場/参入企業実態調査 2019」の全体サマリー
再生可能エネルギー発電システム市場 (太陽光発電、風力発電、水力発電、バイオマス発電、地熱発電)
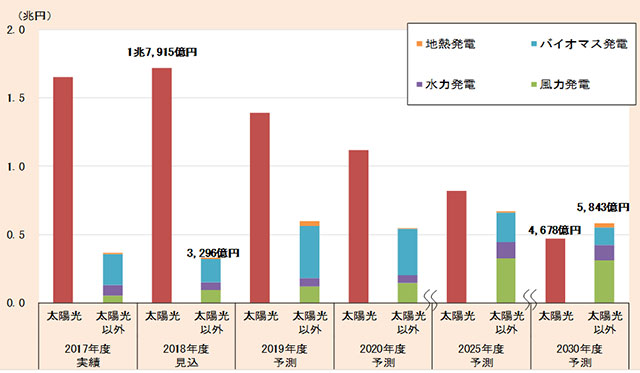
※運転開始時をベースとした機器を含む材工込みの設置コストを市場として捉えました
太陽光発電システムが80%以上を占めています(2018年度見込)。2017年度から始まった事業計画認定制度により、設備認定取得済(みなし認定)案件の迅速な運転開始が求められ、未稼働案件の導入が進んだことで2018年度は好調でした。しかし、FIT買取価格の引き下げや入札制度の範囲拡大を背景に、今後は自家消費型の非FIT案件中心の市場に移行していくとみられます。2030年度の市場規模は2018年度の3割以下まで縮小するとみられます。
太陽光以外の再生可能エネルギー発電システムでは、特に、風力発電システムや水力発電システムの伸びが期待されます。風力発電システムでは大規模な陸上風力発電所の建設導入が進み、水力発電システムではフルリニューアル案件の顕在化で市場が活性化するとみられ、2018年度と比べて2030年度は大幅な拡大が予想されます。
1.太陽光発電システム市場
2018年度は未稼働案件の導入が進んだことにより、市場は2017年度比4.1%増の1兆7,195億円が見込まれます。太陽光発電はグリッドパリティを迎え、遅くとも2025年度までにはFIT制度による新規認定がなくなると予想されます。今後、自家消費を目的とする導入が進み、将来的には非FITが市場の大部分を占めるとみられます。
2.風力発電システム市場
2017年度の市場は2016年度にFIT施行後の認定案件の運転開始が集中した反動により縮小したものの、2018年度は陸上大型発電システム、小型発電システムともに好調で、市場は1,000億円に迫っています。2025年度頃までは陸上大型の事業計画認定取得済案件が市場をけん引するとみられます。一方、小型風力発電システムは20kW以上のFIT区分に統合され、2019年度以降は需要減少が予想されます。また、洋上風力発電システムの本格的な市場拡大は2025〜2030年度頃からとなり、好適地選定が難化し始めた陸上大型発電案件向けの投資意欲が洋上風力発電に向けられるとみられます。
3.水力発電システム市場
2017年度は水力発電機メーカーの供給が追い付かず施工が後ろ倒しとなり、市場は縮小しました。2018年度も同様の状況が続いており、市場は2017年度を下回ると見込まれます。2017年度に1〜5MWで買取価格27円の新区分が定められましたが、市場では5〜30MW未満の容量帯の商談が活発化しています。2020年度に予定されている発送電分離に伴い、旧一般電気事業者の発電事業部門が積極的な水力発電のリパワリングやフルリニューアルを進める見通しであり、市場拡大をけん引すると予想されます。
4.バイオマス発電システム市場
2018年度の市場はメタン発酵ガス利用発電システムが直近の導入ピークを迎え、また、未利用木質(2,000kW未満)利用発電システムの導入が2017年度を上回るなど、好調な品目もみられました。一方、一般木質・農作物残さ利用発電システムは改正FIT法への対応や駆け込み認定案件に対する事後規制などを受けて停滞したため、市場全体では前年度を下回ると見込まれます。今後は、一般木質輸入材(主にPKS)を燃料とした認定案件の導入が、2020年度前半まで市場をけん引します。中長期的にはFIT制度の対象となるバイオマス資源の見直しや入札制度の導入により、市場は縮小するとみられます。
5.地熱発電システム市場
2017年度の「山川バイナリー発電所」、2018年度の「松尾八幡平地熱発電所」などの大型案件をはじめ、一定規模の市場形成がみられます。2020年度以降は200kW級までのバイナリー発電所が年間12〜15件程度のペースで運転開始となり、加えて政府の地熱発電開発導入促進策によりMW級の大型案件が2年に3〜4件程度のペースで運転開始するとみられ、今後の市場拡大が期待されます。
再生可能エネルギー発電システムの累計導入容量
| 2018年度末見込 | 2030年度末予測 | |
| 全体 | 7,183万kW | 1億2,687万kW |
| 太陽光発電システム | 5,420万kW | 9,430万kW |
※太陽光発電システムは全体の内数です
FIT開始以降、計画から運転開始までのリードタイムが短く、設備投資の費用対効果が高い太陽光発電のシステム導入が進みました。太陽光発電システムの2018年度末までの累計導入量は全体の75.5%を占めると見込まれますが、今後はFIT買取価格の引き下げや入札制度の範囲拡大により、新規導入量が鈍化するとみられます。
今後の伸びが期待されるのは風力発電システムです。開発に時間がかかるものの、2025年度にかけて陸上大型の導入が加速し、以降は洋上風力発電システムの導入拡大も予想され、累計導入量の増加が期待されます。
水力発電システムや地熱発電システムは開発に時間がかかるため導入ペースが加速しにくく、大幅な伸びは難しいと想定されます。
バイオマス発電システムは2016年度から2017年度にかけて熱源種の拡大とFIT認定量の大幅増がみられました。今後は認定済み案件の導入拡大に伴い、累計導入量は順調に増えると予想されます。
【参考】本記事で使用した「FIT・再生可能エネルギー発電関連システム・サービス市場/参入企業実態調査 2019」に掲載している調査対象市場
太陽光発電システム
- 太陽光発電パネル
- パワーコンディショナ
- 高圧/特別高圧送受変電設備
- 太陽光発電併設蓄電池
- 太陽光発電設備リース
- 屋根貸しサービス
- 太陽光発電遠隔監視サービス
- 太陽光発電O&Mサービス
- 太陽光発電保険サービス
風力発電システム
- 小型風力発電機
- 大型陸上風力発電機
- 洋上風力発電機
水力発電システム
- 水力発電機
バイオマス発電システム
- バイオガス発電機
- バイオマス直接燃焼ボイラ
- 木質バイオマスガス化発電装置
- 廃棄物発電機
地熱発電システム
- 水蒸気発電プラント
- バイナリー発電機
"ポストFIT"新ビジネス・RE100個別事例
- 余剰電力買取サービス
スマートテック - PPAモデル
NTTスマイルエナジー
TEPCOホームテック - 再エネ100%電力
アーバンエナジー
自然電力 - 再エネ発電所仲介事業/買取事業
グッドフェローズ
ウエストエネルギーソリューション - 太陽光パネルリユース/リサイクル
アールツーソリューション
PVテクノサイクル - 環境付加価値
みずほ情報総研
日本品質保証機構 - 上場インフラ投資法人
タカラレーベン・インフラ
いちごグリーンインフラ
日本再生可能エネルギーインフラ
カナディアン・ソーラー・インフラ
東京インフラ・エネルギー
エネクス・インフラ - RE100加盟企業
アスクル
ワタミ
イオン
城南信用金庫
丸井グループ
◆本記事は「FIT・再生可能エネルギー発電関連システム・サービス市場/参入企業実態調査 2019」より一部取り上げ、主要なポイントを抜粋しました。調査レポート의 必要な部分だけをご利用になりたい方は、こちらの市場調査データサービスでご確認いただけます。