


株式会社富士経済は、国レベルでの積極的な取り組みにより拡大が予想される水素燃料関連の国内市場を調査しました。その結果を「2019年版 水素燃料関連市場の将来展望」にまとめました。
この調査では、水素燃料と水素利用や水素輸送、水素供給で使用される関連設備機器の市場の現状を分析し、将来を予測しました。また、水素燃料の普及拡大の鍵となる水素ステーション(ST)については、タイプ別にロードマップの詳細を整理しています。
経済産業省が策定した「水素基本戦略」に基づき水素利用拡大のための取り組みが積極的に進められるとともに、水素燃料を日本のエネルギー供給事業においてどのように位置づけるかが、国や自治体、業界全体で議論が進んでいます。温暖化対策やエネルギー基本計画をベースとして、2030年に向けて進む再生可能エネルギーの導入拡大、電力改革の中で実証や制度設計を経て、日本モデルを構築することが必要とされています。
なお, 本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「2019年版 水素燃料関連市場の将来展望」をご購入の上、ご覧いただければ幸いです。
「2019年版 水素燃料関連市場の将来展望」の全体サマリー
水素燃料関連の国内市場
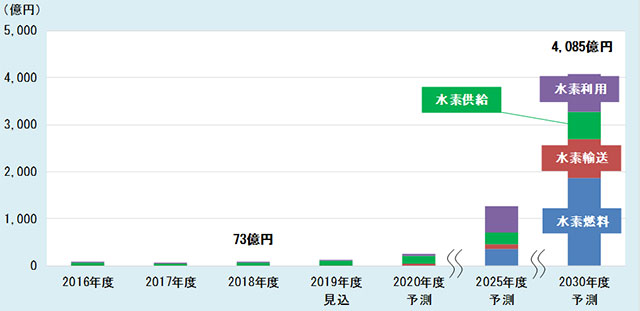
水素燃料関連市場は「水素燃料」、輸送設備や輸送用高圧容器を対象とする「水素輸送」、水素STやR水素・P2Gシステムなどを対象とする「水素供給」、水素発電と車載関連機器(車載用高圧容器 、車載用水素センサー)を対象とする「水素利用」の各市場を捉えました。
2017年度は商用水素STの新設がやや停滞したため市場は縮小したものの、2018年に水素STの本格整備を目的とした日本水素ステーションネットワーク合同会社(JHyM)が設立され、商用水素STの整備が進んだことにより、2018年度の水素燃料関連市場は2017年度比46.0%増の73億円となりました。当面は水素STを軸とした「水素供給」の伸びが市場拡大をけん引するとみられます。
2025年度頃には「水素燃料」や「水素利用」が大きく伸びるとみられます。「水素燃料」は、FCVやFCバス・トラック向けはもちろん、水素発電向けの需要も高まり2030年度には市場全体の45%以上を占めると予想されます。「水素利用」は、水素発電がCO2削減を目的とするニーズを受けて伸びるとみられます。また、「水素輸送」も2030年度には800億円を超えると予測されます。水素の商用規模での利用には海上輸送による輸入が必要となるため、輸送設備(輸送船)や輸送用高圧容器の需要が高まるとみられます。
◆注目個別市場サマリー
1.水素燃料
| 2018年度 | 2030年度予測 | 2018年度比 | |
| 全体 | 5億円 | 1,863億円 | 372.6倍 |
| 水素発電向け | 僅少 | 1,328億円 | - |
| FCV向け | 3億円 | 288億円 | 96.0倍 |
| FCバス向け | 1億円 | 32億円 | 32.0倍 |
※水素発電、FCV、FCバス向けは全体の内数です
市場は立ち上がったばかりですが、アプリケーションの広がりにより2020年度以降、大幅な伸びが期待され、2030年度には1,863億円が予測されます。
現状はFCV向けが中心です。FCVの販売はやや伸び悩んでいるものの累計では3,000台に達しています。2020年頃に想定されるFCVの次期モデル発売により、FCV向け水素燃料の需要押し上げが予想されます。FCバス向けも一部で需要がみられます。
将来的には水素発電向けの伸びが期待されます。神戸市などで実証運転が進められている段階ですが、地域全体で水素を利用した低炭素化社会の実現が可能になると期待されています。今後、電力事業向けの大型発電機の開発と実証運転が計画されており、2030年には大型水素発電システムの導入が実現するとみられます。
また、FCバス、FCFL(フォークリフト)、FCトラックの普及も進められています。これらは運用エリアが限定されるため効率的な水素STの整備が可能であり、車両1台当たりで使われる水素燃料量も多いことから、今後の需要増加が期待されます。特に、FCトラック向けはまだ実証運転の段階ですが、1台当たりで使用される水素燃料量が多いため(FCVの30倍)大幅な伸びが期待され、2030年度の市場は193億円が予測されます。
2.商用水素ステーション
| 2018年度 | 2030年度予測 | 2018年度比 | |
| 数量 | 13件 | 140件 | 10.8倍 |
| 金額 | 50億円 | 385億円 | 7.7倍 |
商用水素STはFCVの発売以降、経済産業省の導入補助を受けて整備が進められています。政府目標からは2年遅れとなったものの2018年度末に累計設置100箇所(設備件数86件)を達成しました。
2018年2月に自動車メーカー、インフラ事業者、金融機関など11社によりFCV普及のための水素ST整備を目的とした日本水素ステーションネットワーク合同会社(JHyM)が設立され、2018年度から2021年度の4年間で80箇所の新設を目指しています。JHyMのスキームにより、インフラ事業者には水素STの整備に係る初期投資や運営費用の軽減などのメリットがあり、商用水素STの整備に貢献するとみられます。
2020年度の政府目標である160箇所の整備に向けて、2019年度は積極的な整備が計画されています。経済産業省による水素ST整備事業費補助金も2019年度予算額が大幅に増額されており、官民を挙げて水素STの整備とFCV普及に向けた取り組みが本格化しています。
2025年度末までに320箇所の累計設置目標の達成に向けて整備が進むとみられます。FCVの早期普及を目指し、ユーザー利便性を高めるため人口の集中する四大都市圏(東京・名古屋・大阪・福岡)を軸とした整備、並行して各都道府県への最低1箇所以上の整備が行われると予想されます。また、FCVの量産化・低価格化が進むことで、水素STの稼働率が向上するとみられます。
一方、水素STの運営自立化のためにSTの整備費・運営費削減、水素燃料調達コストの削減が求められています。設置数が増えることでスケールメリットによるコストダウンや、複数年度事業の緩和による建設時期の平準化、仕様標準化などが整備費削減の方策として検討されています。運営費削減については、セルフ充填が可能になり、遠隔監視による無人化を見据えた法整備が進められています。
3.小型水素ステーション
| 2018年度 | 2030年度予測 | 2018年度比 | |
| 数量 | 7件 | 105件 | 15.0倍 |
| 金額 | 10億円 | 116億円 | 11.6倍 |
FCV(公用車・社用車)、FCFLへの水素充填を目的として事業所に設置される水素供給設備を対象とします。
2016年にFCFLの販売が開始されて以降、FCFL用充填設備の導入が増加しています。複数のメーカーが充填設備パッケージを発表しており、FCFL向け充填設備の導入が今後も増加するとみられます。FCFL導入事業者が増加し1事業所当たりの運用台数が増加することで、大型の充填設備の需要が高まると予想されます。
FCV用については、現状、商用水素STの整備が遅れている地方自治体・官公庁向けに小型水素STが導入されますが、商用水素STの整備が進めば需要は減少するとみられます。
【参考】本記事で使用した「2019年版 水素燃料関連市場の将来展望」に掲載している調査対象市場
水素燃料
- 水素燃料
水素輸送
- 大規模水素輸送
- 輸送用高圧容器
水素供給
- 商用水素ステーション
- 小型水素ステーション
- 緊急用水素供給設備
- 水素コンプレッサ
- 蓄圧器
- 液化水素貯槽
- 水素ディスペンサ
- 水素ステーション用水素センサー
- 水素バルブ
- オンサイト水素発生装置
- R水素・P2Gシステム
- 水素発生装置(再エネ)
水素利用
- 水素発電(ガスタービン)
- 車載用高圧容器
- 車載用水素センサー
その他
- FC水素発電
- アンモニア発電
- 次世代水素キャリア
- 次世代水素製造
◆本記事は「2019年版 水素燃料関連市場の将来展望」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの必要な部分だけをご利用になりたい方は、こちらの市場調査データサービスでご確認いただけます。