


株式会社富士経済は、各国の環境政策への対応や走行距離の延伸などの技術改良により順調に需要が増えているHV(ハイブリッド自動車)、PHV(プラグインハイブリッド自動車)、EV(電気自動車)の世界市場について調査しました。その結果を「2019年版 HEV、EV関連市場徹底分析調査」にまとめました。
この調査では、HV、PHV、EVの各市場、加えてそれらの関連部品の市場について現状を調査し、将来を予想しました。同様にFCV、48VマイルドHVの市場についても整理するとともに、日本、海外の自動車メーカーの環境自動車への取り組みについてもまとめています。
※トラック、バス、超小型モビリティを除きます。また、HVは48VマイルドHVを含みません。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「2019年版 HEV、EV関連市場徹底分析調査」をご購入の上、ご覧いただければ幸いです。
「2019年版 HEV、EV関連市場徹底分析調査」の全体サマリー
1.HV、PHV、EVの世界市場 ※乗用車・新車販売台数
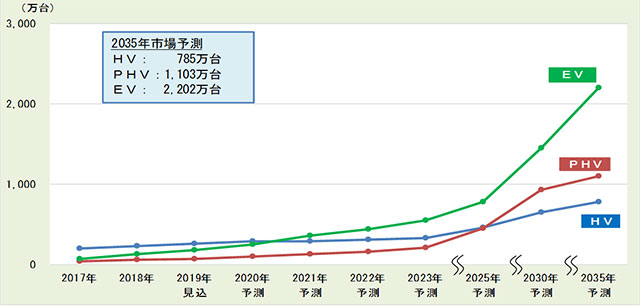
現状はHVが先行して普及しており、市場は年間200万台を超えています。PHV市場も中国を中心に堅調に拡大しています。EV市場は2018年に大幅に拡大しました。世界的な環境規制の強化、それに伴うEV普及政策の本格化、また、走行距離を400kmに延伸した車種が本格展開されたことなどが要因です。
HV、PHV、EVを合計すると2018年の市場は2017年比31.2%増の425万台となりました。長期的にはEVを中心に市場拡大が予想され、2035年には4,000万台を超えるとみられます。
エリア別にみると、市場拡大をけん引しているのは中国です。EVを中心にHV、PHVも伸びており、2018年の中国市場は合計で131万台となりました。今後はEVの伸びがさらに加速するとみられ、2035年にはEVのみで1,056万台が予測されます。
日本はHVが90%以上を占めます。大手日本メーカーが積極的にHVを展開していることが大きな要因です。今後、EVやPHVも堅調に伸びますが、HV中心の構図が続くとみられます。
欧州は現状、HVの普及が先行していますが、欧州メーカーがEVに注力していることもあり、2021年頃からEVが急速に普及するとみられます。長期的には、EVやPHVは堅調に伸びますが、HVは伸び悩むと予想されます。
北米もHVの普及が先行していますが、2018年はEVが大きく伸び2017年比2.4倍の26万台となりました。当面はHVが中心ですが、長期的にはEVの伸びが北米市場をけん引するとみられます。PHVも2025年には100万台に近づくと予想されます。
ASEAN・東アジアは他エリアと比べるとまだ市場は小規模ですが、今後の拡大が期待されるエリアです。2035年にはHVは200万台に迫り、PHVやEVも50万台前後になると予想されます。
2.HVの世界市場
| 2018年 | 2035年予測 | 2018年比 | |
| 全体 | 233万台 | 785万台 | 3.4倍 |
| 日本 | 101万台 | 150万台 | 148.5% |
※日本は全体の内数です
2018年の市場は233万台となりました。日本が40%以上を占めており、欧州、北米と続きます。
日本では日本車の多くの車種にHVが設定されており伸びてきましたが、2018年はやや伸び悩みました。今後は、大手日本メーカーのHVが、内燃車との価格差がさらに縮まることによって新たなユーザーを取り込み、緩やかに需要が増加していくと予想されます。欧州ではHVを新たに投入するメーカーもみられ、需要は堅調に増えています。北米では2018年は低調でしたが、燃費規制への対応策として米国を中心に堅調な需要が期待されます。中国では日本車を中心に、高出力や静穏性がユーザーに受け入れられ需要が増えています。また、ASEAN・東アジアでも需要が増えており、インドネシアや韓国などを中心に2035年は200万台弱が予測されます。
長期的にみると、欧州や中国ではそれらの地域で積極的に展開するメーカーがEVやPHV、48VマイルドHVに軸足を置いており、HVを本格的に展開するメーカーは限定的になるため、他の環境自動車と比べて伸びは小幅になるとみられます。そのため、2035年の市場は785万台にとどまると予測されます。
3.PHVの世界市場
| 2018年 | 2035年予測 | 2018年比 | |
| 全体 | 62万台 | 1,103万台 | 17.8倍 |
| 中国 | 28万台 | 436万台 | 15.6% |
※中国は全体の内数です
2018年の市場は62万台となりました。2017年比2.3倍の28万台と大きく伸びた中国をはじめ、多くのエリアで需要が増えています。PHVのラインアップ拡充に努めてきたメーカーの中には、年間販売台数が10万台を突破するケースもみられ、1車種あたりの販売台数も堅調に増えています。
エリア別にみると、政府による環境規制やPHVに対するインセンティブ政策が大きい中国や欧州の構成比が高まっています。HVの需要が高い日本では、日本メーカーのPHVに対する注力度がやや低いこともあり、2018年のPHV需要は低迷しました。
今後も多くのメーカーがPHV車種の投入を進めるとみられ、中国や欧州を中心に市場拡大が予想されます。しかし、PHVはEVやHVと比べて部品数が多くコストダウンが難しいため、EVと比較するとPHVの市場拡大のペースは緩やかになるとみられます。
4.EVの世界市場
| 2018年 | 2035年予測 | 2018年比 | |
| 全体 | 130万台 | 2,202万台 | 16.9倍 |
| 中国 | 77万台 | 1,056万台 | 13.7倍 |
※中国は全体の内数です
2018年の市場は大幅に拡大し、2017年比71.1%増の130万台となりました。各国政府による環境規制や購入時のインセンティブ政策などに加え、走行距離を400kmに延伸した車種が登場したことにより、販売台数が伸びたことが大きな要因です。欧州や中国では購入時のインセンティブが縮小しているものの、走行距離の延伸により内燃車同様の使用が可能になることが、ユーザーの購入を後押ししたとみられます。
今後もバッテリー密度の向上に伴う走行距離のさらなる延伸、量産効果によるEV部品や材料価格の低下、EV車種の増加などにより市場は順調に拡大し、2035年には2,202万台が予測されます。特に中国やドイツの自動車メーカーが積極的にEVを展開しているため、中国と欧州が市場拡大をけん引するとみられます。一方、メーカーおよび系列販売店におけるEV事業の低収益性、インドなどの新興国での電力供給や充電インフラの整備などが現状の課題であり、それらへの対応が求められています。
【参考】本記事で使用した「2019年版 HEV、EV関連市場徹底分析調査」に掲載している調査対象市場
自動車
- HV
- PHV
- EV
- FCV
- 48VマイルドHV
- 電動トラック・バス
- 内燃車
HV、PHV、EV、FCV関連部品
- モーター・ジェネレーター
- インバーター
- DC-DCコンバーター
- パワー素子(パワーデバイス)
- 平滑コンデンサー
- 電動車用暖房機構
- 電流センサー
- 駆動用バッテリー(ニッケル水素電池・リチウムイオン電池)
- 駆動用バッテリー(全固体リチウムイオン電池)
- 車載充電器
- マネジメントECU
- 高電圧ケーブル
- 燃料電池(FCスタック)
- 水素タンク
- 急速充電器
- 普通充電器
- ワイヤレス給電システム
日本メーカー
- トヨタ自動車
- 日産自動車
- 本田技研工業
- スズキ
- マツダ
- 三菱自動車工業
- SUBARU
- いすゞ自動車
- 日野自動車
- 三菱ふそうトラック・バス
海外メーカー
- General Motors
- Volkswagen
- Hyundai Motor/Kia Motors
- Ford Motor
- Groupe PSA
- Renault
- Fiat chrysler Automobiles
- Daimler
- Bayerische Motoren Werke
- Tesla
- 吉利汽車/VolvoCar
- 比亜迪汽車(BYD Auto)
- 北京汽車(BAIC)
- 上海蔚来汽車(NIO)
- 小鵬汽車(Xpeng Motors)
◆本記事は「2019年版 HEV、EV関連市場徹底分析調査」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの必要な部分だけをご利用になりたい方は、こちらの市場調査データサービスでご確認いただけます。