


株式会社富士経済は、燃費規制強化により市場投入が加速している環境自動車をはじめとする自動車と、太陽光発電(以下PV)電力の自家消費やVPP(Virtual Power Plant)、系統安定化・アンシラリーサービスなど様々な用途で導入が進む蓄電・電力貯蔵システムに使用される二次電池の世界市場を調査しました。その結果を「エネルギー・大型二次電池・材料の将来展望 2019 次世代環境自動車分野編」と「(同)電力貯蔵分野編」にまとめました。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「エネルギー・大型二次電池・材料の将来展望 2019 次世代環境自動車分野編」をご購入の上、ご覧いただければ幸いです。
「エネルギー・大型二次電池・材料の将来展望 2019 次世代環境自動車分野編」の全体サマリー
大型二次電池の世界市場
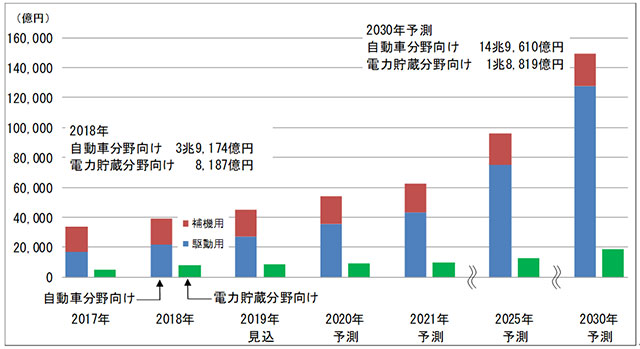
自動車分野向けの二次電池市場は駆動用と補機用を合わせ2018年に3兆9,174億円、2030年には2018年比3.8倍の14兆9,610億円が予測されます。
駆動用はリチウムイオン二次電池(以下、LiB)が中心です。市場は中国需要をはじめとするEV向けが続伸し、2018年に2017年比26.7%増の2兆1,750億円となり、駆動用LiB市場の構成比においても最大となりました。次いで1台当たりの二次電池搭載容量が大きいEVトラック・バス向けとなっています。今後も市場はEV向けがけん引し、2030年には2018年比5.9倍の12兆7,631億円が予測されます。EV向けの市場構成比は2018年の53.5%から67.3%まで高まるとみられます。
補機用は鉛電池(以下、Pb)が大部分を占めます。市場は2018年に2017年比4.5%増の1兆7,424億円となりました。内燃車/アイドリングストップ車(ISSV)向けが市場の96.6%を占めます。今後市場はIC EV/ISSV向けが2020年代前半にピークアウトしますが、環境自動車向けが欧州生産車や中国生産車の需要を中心に伸長し、市場は2030年に2018年比26.1%増の2兆1,980億円が予測されます。
電力貯蔵分野向け市場は、2018年に8,187億円、2030年には2018年比2.3倍の1兆8,819億円が予測されます。導入補助政策や大規模な技術実証などを背景に急速に拡大しています。市場の5割強をLiBが占めます。
近年、LiB価格の下落が続いています。2018年には下落する価格に対し見直しが行われましたが、2019年は従来よりも小幅ですが下落しています。LiB生産ラインの稼働率の向上に伴う量産効果や採用分野における価格競争の激化が主な価格下落要因です。価格下落に伴い大規模案件(数十〜数百MWh)や長時間容量用途(4〜5時間程度)で採用が増加しています。また、直近では火力発電所やガスタービン発電機との連携、急速充電器/充電ステーションのピークシフトやピークカットなど、新たな用途展開が進められています。今後は住宅向けでPV電力の自家消費を最大化するための用途、系統向けでアンシラリーサービスや再生可能エネルギー発電所併設用途などで採用が進み、市場は一層拡大すると予想されます。
◆注目個別市場サマリー
1.EV向け(駆動用)
| 2018年 | 2030年予測 | 2018年比 |
| 1兆1,632億円 | 8兆5,844億円 | 7.4倍 |
2018年は中国をはじめ、日本や欧米においてEVの生産・販売台数が増加しました。特に、中国では深刻化する大気汚染対策として、導入補助や税制優遇措置など、EVの普及政策が講じられたことから大幅に増加しました。
EVではLiBが採用されています。自動車メーカーでは走行距離延伸のために電池容量を増加させたモデルの投入計画が活発化しています。EVの普及に伴い、従来のガソリン・ディーゼル車との価格競争が激化しており、LiBに対する価格低下要求も強くなっています。これを受けLiBメーカー各社は量産ラインの増強を進めており、価格は下落しています。また、電池劣化のフィールドデータの蓄積によって電池寿命の課題改善や、車体パッケージングのノウハウの蓄積によって電池を含めた部品の小型・軽量化が進められています。2030年にかけてはポストLiBの採用も検討されています。
EV向け二次電池の市場は2018年に1兆1,632億円、2030年には2018年比7.4倍の8兆5,844億円が予測されます。2018年の最大需要地は中国であり、大容量電池を搭載したEV生産比率が高い北米がそれに続きます。なお、欧州は燃費規制の厳格化が計画されており、今後EV生産の増加が予想されることから、2030年には最大の需要地になるとみられます。
2.住宅用蓄電システム向け
| 2018年 | 2030年予測 | 2018年比 |
| 887億円 | 2,617億円 | 3.0倍 |
住宅用蓄電システムは戸建住宅や集合住宅向けに供される電池と充電器、変換装置などを組み合わせたシステムのうち、系統連系タイプを対象とします。また、蓄電池付きEV・PHV用充電器、蓄電池付きV2Hシステムも対象に含みます。住宅用蓄電システムではPb、もしくはLiBが採用されます。
住宅用蓄電システムは、 日本市場は2017年にZEH関連補助金やVPP補助金に加え、販売ノウハウの確立と浸透、ユーザーニーズを捉えた製品ラインアップなどにより拡大しました。2018年は前述の導入補助政策に加え、余剰電力買取制度の買取期間が終了しPV電力の自家消費を志向するユーザーへの営業攻勢、自然災害やそれに伴う影響により需要が喚起されたことなどによって市場は拡大しました。2019年はPV電力の自家消費ユーザーの取り込みに向け営業攻勢が一層強まっていることから、市場はさらに拡大するとみられます。2020年以降にはDR(Demand Response)やVPPと連携したエネルギーサービス用電源としての活用、また、2020年代後半にはシステム価格の下落に伴う需要増加も期待されます。
海外市場は、近年ではドイツ、イタリア、英国といった欧州諸国、豪州、米国の一部州において、家庭向け電気料金の高騰、FIT買取価格の下落、補助金を活用したPV電力の自家消費補助/最大化用途での導入が進んでいます。また、電力供給が不安定な米国の一部州や中国を除くアジアなどでは非常用電源用途での導入も見られます。さらに、系統用エネルギーサービス用電源として系統設備への負荷低減実証事例も見られ、用途の裾野が広がっています。
住宅用蓄電システム向け二次電池の市場は2018年に887億円、2030年には2018年比3.0倍の2,617億円が予測されます。Pbは当面、米国や日本と中国を除くアジアにおける非常用電源用途やピークシフト用途のトライアルを中心に、一定の需要を維持するとみられます。ただし、今後はLiBへの移行などに伴い、需要は縮小していくと予想されます。LiBは価格の下落とともにPV電力の自家消費との連携、DRやVPPと連携したエネルギーサービス用電源としての需要増加に伴い、市場拡大が予想されます。
3.無線基地局(携帯電話)バックアップ電源向け
| 2018年 | 2030年予測 | 2018年比 |
| 989億円 | 1,698億円 | 171.7% |
無線基地局とは携帯電話やスマートフォンと直接無線交信する携帯電話網の末端の装置であり、バックアップ電源とは非常時における通話・通信サービスを確保するための電源設備を対象とします。無線基地局バックアップ電源は日本、海外ともにPbの採用が主流です。
近年、モバイルデータトラフィック量が急増しています。これに伴い、先進諸国では基地局1セル当たりの収容人数を少なくして通信容量や速度を向上させる基地局の小型化・分散化が進められており、基地局数が増加しています。また、新興諸国でも携帯電話加入者数の増加、カバー率や通信品質の向上を目的に、基地局の整備・増設が行われています。
無線基地局バックアップ電源向け二次電池の市場は2018年に989億円、2030年に2018年比71.7%増の1,698億円が予測されます。Pbはコストや実績などのあらゆる面で優位性を有することから短・中期的に市場をけん引すると予想されます。ただし、長期的にはLiB採用の増加により、徐々に市場におけるウエイトは縮小していくとみられます。LiBは電力供給が不安定な中国や米国の一部州、中国を除くアジア(特に、インド)で採用が増加します。また、日本でも採用が増えつつあります。現状は主に新設無線基地局のバックアップ電源に採用されますが、今後は既設でもPbの代替需要が期待されます。中国では国策を背景にCoslight、Narada Power Sourceをはじめとする中国メーカーの、正極材料にリン酸鉄リチウムを使用するLiBの採用が増えています。また、車載用LiBのカスケード利用も進められています。インドでも大手通信事業者が基地局の整備とともに、積極的にLiBを採用しています。
【参考】本記事で使用した「エネルギー・大型二次電池・材料の将来展望 2019 次世代環境自動車分野編」に掲載している調査対象市場
次世代環境自動車分野
二次電池
- 鉛電池(Pb)
- リチウムイオン電池(LiB)
- ニッケル水素電池(NiMH)
- 電気二重層キャパシタ(EDLC)
- リチウムイオンキャパシタ(LiC)
アプリケーション
- マイクロHV(12、24、48V)
- HV
- HVトラック・バス
- PHV
- EV
- EVトラック・バス
- FCV
- マイクロEV
- 内燃車
- アイドリングストップ車(ISSV)
電力貯蔵分野
二次電池
- 鉛電池(Pb)
- リチウムイオン電池(LiB)
- ニッケル水素電池(NiMH)
- 電気二重層キャパシタ(EDLC)
- リチウムイオンキャパシタ(LiC)
- NaS電池(NaS)
- レドックスフロー電池(RF)
アプリケーション
- 無線基地局(携帯電話)バックアップ電源
- 直流電源装置(DC100V系)
- 住宅用蓄電システム
- 小型蓄電システム(系統非連系型)
- 電力貯蔵システム(小規模需要家設置・100kWh未満)
- 電力貯蔵システム(中大規模需要家設置・100kWh以上)
- 電力貯蔵システム(系統設置・太陽光発電システム併設・風力発電システム併設)
- 電力貯蔵システム(鉄道関連施設併設)
◆本記事は「エネルギー・大型二次電池・材料の将来展望 2019 次世代環境自動車分野編」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの必要な部分だけをご利用になりたい方は、こちらの市場調査データサービスでご確認いただけます。