


株式会社富士キメラ総研は、環境問題を背景に脱プラスチックが進む国内の容器・包装材料市場を調査し、その結果を「2019年 パッケージングマテリアルの現状と将来展望」にまとめました。
この調査では、飲料容器6品目、食品容器10品目、メディカル6品目、産業用包装6品目、軟包装・フィルム16品目、重包装10品目、関連資材8品目の容器・包装材料市場を調査・分析しました。採用素材動向や製品ごとの環境問題対策の方向性を明らかにすることで将来を展望しています。
なお、本記事以外にも、より詳細な市場構造、市場シェア、参入企業動向などをお知りになりたい方は、「2019年 パッケージングマテリアルの現状と将来展望」をご購入の上、ご覧いただければ幸いです。
「2019年 パッケージングマテリアルの現状と将来展望」の全体サマリー
国内の容器・包装材料市場
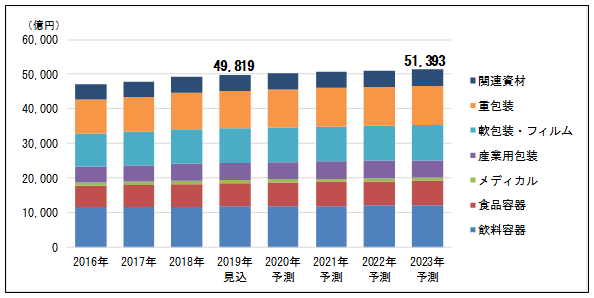
飲料容器
清涼飲料市場において、PETボトルが軽量かつリシール性に優れていることから需要が増加しています。しかし、市場規模が最も大きい金属缶は減少しており、飲料容器市場は横ばいから微増で推移するとみられます。
食品容器
個食化や高齢者の増加、女性の社会進出などを背景に中食市場が拡大し、それに連動してレンジアップ対応容器のニーズが高まっています。また、プラスチック使用量の削減を目的とした容器の薄肉化、リサイクル原料などの使用や発泡容器への代替が行われています。
メディカル
利便性や安全性ニーズが高いプレフィルドシリンジが市場をけん引しています。高齢化により医薬品市場は拡大していますが、薬価引き下げによる包装資材のコストダウンなどがみられることから今後も大幅な市場拡大は期待できません。
産業用包装
市場の大半を占める紙器は食品、医薬品、化粧品向けで需要が安定しているため、市場は横ばいから微増で推移するとみられます。
軟包装・フィルム
食品用は高齢化や単身世帯の増加によるレトルトやレンジアップニーズの拡大、非食品用は大容量タイプでの詰め替え需要などにより伸長しています。ごみの減量化を目的に縮小するとみられるレジ袋に影響を受け、市場の伸びは鈍化します。
重包装
eコマースの利用拡大により国内の輸送量が大幅に増加すると共に、ドライバーや作業人員不足が課題となっています。そのため、作業効率の向上ニーズを軸とした採用する包装材料のシフトや需要の増加がみられ、プラスチックパレットなどが伸びています。
関連資材
PETボトル市場が伸長していることからPETボトルキャップの需要が増加しています。また、自動車部品の需要増加やeコマースの利用拡大により搬送時に使用される緩衝材の需要が増加しています。しかし、縮小している品目もみられることから横ばいから微増で推移するとみられます。
◆注目個別市場サマリー
1.レジ袋
| 2019年見込 | 2018年比 | 2023年予測 | 2018年比 |
| 1,098億円 | 99.4% | 794億円 | 71.9% |
レジ袋はごみの減量化などを目的に以前からマイバッグ持参運動、受け取りを辞退することでのポイント付与、有料化などの施策により使用量の削減が進められています。海洋プラスチック問題を背景とした脱プラスチックの動きが世界的に広がっており、2020年4月から全国のスーパーマーケット、CVS、小売店でレジ袋の有料化が決定したことで、使用量の多いCVSでの需要が半減するとみられます。
採用素材は安価で強度のあるHDPE(高密度ポリエチレン)が主ですが、近年需要が増加しているのが植物由来のバイオPE(ポリエチレン)をHDPEに一部添加したバイオPE配合製品です。
2.ストロー
| 2019年見込 | 2018年比 | 2023年予測 | 2018年比 |
| 99億円 | 99.0% | 97億円 | 97.0% |
ストローは海洋プラスチック問題から脱プラスチックの動きが起こり、2018年以降急激に外食産業やホテルを中心に使用中止や素材の切り替えが進められています。近年伸びているCVSカウンターコーヒーでもストローの使用中止が打ち出されており、市場は微減で推移するとみられます。
採用素材は主にPP(ポリプロピレン)ですが、紙や生分解性樹脂であるPLA(ポリ乳酸)やPLA/PBS(ポリブチレンサクシネート)への切り替えが進んでいます。
海外ではストローの販売・使用制限が進んでいることに加え、ストローを使用せずに飲むことのできる容器の需要が増加しています。
3.電子レンジ対応パウチ
| 2019年見込 | 2018年比 | 2023年予測 | 2018年比 |
| 98億円 | 119.5% | 181億円 | 2.2倍 |
電子レンジ対応パウチは電子レンジで加熱する前に開封作業が不要な自動蒸通パウチです。皿などに移し替えず加熱でき、高齢化や単身世帯数増加などを背景に需要が増加しています。CVSの総菜類向けでの需要は若干落ち着いたものの依然としてニーズは高く、カレーやパスタソース向けなどを中心に今後も市場は拡大していくとみられます。環境問題対策としてバイオプラスチックフィルムやリサイクルPET(ポリエチレンテレフタレート)フィルムを使用した製品が流通しています。
4.パウチ(非食品用)
| 2019年見込 | 2018年比 | 2023年予測 | 2018年比 | |
| スパウトなし | 225億円 | 98.7% | 220億円 | 96.5% |
| スパウト付き | 42億円 | 116.7% | 74億円 | 2.1倍 |
| 合 計 | 267億円 | 101.1% | 294億円 | 111.4% |
洗剤や柔軟剤、シャンプー、コンディショナーなどの詰め替え商品で主に採用されている食品以外を内容物とする非食品用パウチを対象とします。
プラスチック使用量削減やコストダウンなどを目的にプラスチックボトルからのシフトが進んでいます。複数回に分けて詰め替えが可能な大容量タイプのスパウト付きパウチは需要が増加しており、堅調に伸びるとみられます。しかし、スパウトがなく比較的容量の小さいパウチはスパウト付きに切り替えが進み縮小しています。近年、バイオPETフィルムやバイオPEフィルムの採用が増加しています。
5.PSP(ポリスチレンペーパー)食品容器
| 2019年見込 | 2018年比 | 2023年予測 | 2018年比 | |
| 汎用PSP容器 | 1,040億円 | 100.1% | 1,042億円 | 100.3% |
| 耐熱PSP容器 | 140億円 | 106.1% | 169億円 | 128.0% |
| 合 計 | 1,180億円 | 100.9% | 1,210億円 | 103.4% |
※市場データは四捨五入しています。
生鮮食品トレーやどんぶりなどに採用される汎用PSP容器とレンジアップ対応の耐熱PSP容器があります。汎用PSP容器は中食市場の拡大に伴い需要が増加していますが、PET系の容器へのシフトがみられるため市場は横ばいとなっています。汎用PSP容器はスーパーマーケットやCVSで店頭回収が行われ、食品トレーやベンチなどの原料としてリサイクルされています。耐熱PSP容器は中食需要や単身世帯の増加、高齢化などを背景としたレンジアップニーズの高まりにより市場が拡大しており、断熱性と軽量性に優れるためPP(ポリプロピレン)フィラー容器からの切り替えが進んでいます。
【参考】本記事で使用した「2019年 パッケージングマテリアルの現状と将来展望」に掲載している調査対象市場
飲料容器分野
- PETボトル
- 金属缶
- ガラスびん
- 飲料カートン
- チルド飲料カップ
- 透明飲料カップ
食品容器分野
- PSP食品容器
- HIPS食品容器
- OPS食品容器
- PPフィラー食品容器
- PP発泡食品容器
- その他PP系食品容器
- PET系食品容器
- 無菌米飯用容器
- PLA系食品容器
- 紙カップ
メディカル分野
- PTPシート
- 分包・SP
- バイアル
- プレフィルドシリンジ
- 輸液バッグ・ボトル
- アルミチューブ
産業用包装分野
- エンボスキャリアテープ
- ICトレー
- 防錆フィルム
- PE・PPボトル
- 紙器
- パルプモールド容器
軟包装・フィルム分野
- パウチ(食品用)
- パウチ(非食品用)
- 電子レンジ対応パウチ
- レジ袋
- ラミネートチューブ
- ラップフィルム(小巻)
- ラップフィルム(業務用)
- シュリンクフィルム
- ラベル用シュリンクフィルム
- 脱酸素フィルム
- 吸湿フィルム
- 鮮度保持フィルム
- 抗菌フィルム
- におい吸着フィルム
- バリアフィルム
- その他軟包装用フィルム
重包装分野
- 段ボール
- プラスチック段ボール
- プラスチックコンテナ
- プラスチックパレット
- ドラム缶
- IBC
- フレキシブルコンテナ
- バルクライナー
- PE重袋
- バッグインボックス
関連資材分野
- 粘着ラベル・テープ
- チャックテープ
- 紙管・プラスチックコア
- ストロー
- カトラリー
- 軟包装ラミネート用接着剤
- 緩衝材
- PETボトルキャップ
◆本記事は「2019年 パッケージングマテリアルの現状と将来展望」より一部取り上げ、主要なポイントを抜粋しました。調査レポートの必要な部分だけをご利用になりたい方は、こちらの市場調査データサービスでご確認いただけます。